税務署から「お尋ね」が届いたら|種類別の対応と放置してはいけない理由
公認会計士・税理士の筧です。
税務署から封筒が届いて「お尋ね」という文字を見た瞬間、多くの方が「調査が始まるのか」と青くなります。結論から言うと、お尋ねは税務調査ではなく、あくまで任意の照会文書です。ただし「任意だから無視してよい」は誤りで、放置すれば修正申告や加算税、最悪は本当の税務調査につながります。まずは落ち着いて、何を聞かれているのかを確認することから始めてください。
よくある質問
Q1. お尋ねは無視してもいいですか?
A. 法律上の回答義務が明記されていないお尋ねもありますが、実務上は無視を推奨しません。回答がないと税務署は「申告内容に不備がある」と判断し、より踏み込んだ税務調査に切り替えることが多いためです。
Q2. お尋ねと税務調査はどう違いますか?
A. お尋ねは税務署が保有する情報(不動産登記、銀行の海外送金報告、法人設立届など)と申告内容を照合した結果、確認のために送る文書です。税務調査のような質問検査権に基づく強制力はありませんが、「申告漏れの疑いがある人」に送られている点は共通しています。
Q3. 回答を間違えると税務調査になりますか?
A. なります。事実と異なる回答や、記憶だけで曖昧に書いた回答は、かえって税務署の疑念を強める原因になります。不明点がある場合は、回答前に専門家に確認するのが安全です。
税務署から「お尋ね」が届いたら、まず落ち着いて確認すること
封筒を開けたら、まず次の3点だけ確認してください。
- どの年分の、何についての照会か(相続税なのか、譲渡所得なのか、法人の取引なのか)
- 回答期限はいつか
- 回答方法は書面か、電話か、税務署への来署か
この時点で慌てて電話をかけたり、記憶だけで即答する必要はありません。お尋ねは「今すぐ答えろ」という文書ではなく、「期限までに事実を確認して回答してください」という文書です。回答期限は一般的な目安として1〜2週間程度とされることが多いようですが、実際の期限は文書ごとに異なるため、届いた書面に記載された期日を必ず確認してください。期限内に対応が難しい場合は、税務署へ延長の相談も可能です。慌てて不正確な回答をするより、資料を集めてから回答するほうがはるかにリスクが低くなります。
お尋ねとは何か。税務調査との違いを整理する
お尋ねと税務調査は、目的も法的根拠も異なります。混同すると対応を誤るので、ここは明確に区別してください。
| 項目 | お尋ね | 税務調査 |
|—|—|—|
| 法的根拠 | 任意の照会(質問検査権に基づかない) | 国税通則法上の質問検査権に基づく |
| 強制力 | 基本的になし(回答しないと心証が悪化) | あり(正当な理由なく拒否すると罰則の対象になりうる) |
| 目的 | 申告内容の確認、無申告者の把握 | 申告内容の実地確認、不正の有無の検証 |
| 実施場所 | 書面・電話でのやり取りが中心 | 原則として事業所や自宅への臨場を伴う |
| 読者が受ける印象 | 「とりあえず聞かれた」 | 「調べられている」 |
ここで押さえておきたいのは、お尋ねは税務署が「怪しい取引や申告漏れの可能性がある人」をあらかじめ絞り込んだうえで送っているという点です。税務署は不動産の登記情報、銀行の海外送金報告書、法人設立届、生命保険の支払調書など、第三者からの資料をすでに持っています。それと申告内容を突き合わせて、ずれがある人にお尋ねを送っているのが実態です。つまり「誰にでも来るわけではない」ということは理解しておいてください。
よくあるお尋ねの種類と、それぞれの着眼点
筧の事務所への相談でも、毎年必ずいくつかのパターンでお尋ねの相談が入ります。代表的なものを挙げます。
相続税についてのお尋ね
亡くなった方の財産状況から見て、相続税の申告が必要と推定される遺族に送られます。「申告してください」ではなく「財産の概要を教えてください」という体裁ですが、実質的には無申告の可能性がある人への事前確認です。返信用の簡易な質問表が同封されていることが多く、ここで財産を過少に書くと、後日の税務調査でより重い扱いを受けることがあります。
不動産を売却した人への譲渡所得についてのお尋ね
不動産の登記情報は税務署に自動的に連携されます。売却した翌年に確定申告をしていないと、高い確率でお尋ねが届きます。「居住用財産の特例を使ったので申告不要だと思っていた」というケースでも、特例の適用には確定申告が必要なことが多く、ここでの対応を誤ると特例が使えず納税額が大きく変わることもあります(特例の適用要件は個々の事情により異なるため、必ず最新の情報を確認してください)。
海外送金・国外財産についてのお尋ね
一定額以上の海外送金は金融機関から税務署に報告される仕組みがあり、国外財産調書の提出義務がある方には別途お尋ねが来ることもあります。送金の目的(贈与なのか、投資なのか、事業取引なのか)を正確に説明できるかがポイントです。
開業・会社設立に関するお尋ね
個人事業の開業届や法人設立届を出した後、一定期間が経っても申告がない場合に届きます。「まだ売上が立っていない」という理由であっても、放置せず状況を説明する回答をしておくことが大切です。
扶養控除の是正に関するお尋ね
配偶者やお子さんの所得が扶養の範囲を超えているのに扶養控除を適用していた場合に届きます。年末調整の記載ミスであることも多いですが、放置すると過去数年分まとめて修正を求められることもあります。
お尋ねが届いたらどうするか(対応の早見表)
| 手順 | やること | 注意点 |
|---|---|---|
| ① | 回答期限を確認する | 期限内に答えられない場合は税務署に延長の連絡を入れる |
| ② | 手元資料で事実関係を確認する | 通帳、登記簿、契約書、給与明細などを突き合わせ、記憶だけで答えない |
| ③ | 正確に回答する | 事実と異なる記載・曖昧な記載は避ける。わからない項目は「確認中」と記載するのも一つの方法 |
| ④ | 不明点・不利になりそうな点があれば回答前に税理士へ相談 | 一度提出した回答は訂正が難しいため、提出前の相談が最も有効 |
ここで強調したいのは④です。お尋ねへの回答は、一度出すと「本人がそう申告した証拠」として扱われます。後から「書き方が悪かった」では済まないことがあるため、少しでも迷う内容があれば、回答を作成する前の段階で専門家に見てもらうのが安全です。
無視・適当な回答のリスク
お尋ねを放置したり、面倒だからと適当に書いて提出したりすると、次のような流れになりがちです。
- 税務署が「申告内容に疑義あり」と判断し、資料の追加提出を求めてくる
- それでも回答がない、または説明が不十分だと、任意の税務調査に切り替わる
- 調査の結果、申告漏れが見つかれば修正申告が必要になり、本税に加えて過少申告加算税や無申告加算税が課される(税率や計算方法は最新の税制で確認が必要です)
- 悪質と判断されれば重加算税の対象になることもある
本税や加算税の負担が後から一度に発生すると、想定していなかった資金流出につながり、資金繰りに影響することもあります。追加納税のための借入が必要になれば、金融機関への説明や決算書の信頼性にも関わってくるため、お尋ねの段階で誠実に対応しておくことは、経営面でのリスク回避にもつながります。
お尋ねの段階できちんと事実を説明していれば調査に至らなかったケースも、対応を誤ったばかりに調査に発展する例は実務上珍しくありません。お尋ねは「調査にしないためのチャンス」でもあります。ここで正直かつ正確に対応することが、結果的に一番の防御になります。
なお、お尋ねへの対応を誤って実際に税務調査に発展してしまった場合の心構えや準備については、税務調査の進み方と対応ポイントをまとめた別記事(税務調査ガイド)で詳しく解説していますので、あわせて確認しておいてください。
自力対応の限界と、専門家に相談すべきタイミング
お尋ねの内容が単純な記載ミスの確認程度であれば、ご自身で資料をそろえて回答しても問題ないことが多いです。一方で、次のようなケースは自己判断で回答するのは避けたほうがよいと筧は考えています。
- 相続財産の評価方法や範囲について判断に迷う
- 不動産売却で使った特例の適用要件を満たしているか自信がない
- 海外送金の性質(贈与・融資・事業取引)の説明に悩む
- 過去の申告内容自体に誤りがあったことに気づいた
これらは「正直に答えたつもりが、かえって不利な事実を自分から申告してしまう」ことが起こりやすい領域です。回答する前に、税理士に内容を見てもらうだけで、同じ事実でも伝え方や申告の組み立て方が変わり、結果として納税額やその後の調査リスクが変わることがあります。個別の判断が必要なケースでは、自己判断せず顧問税理士や当法人にご相談ください。
まとめ:まず一つだけやるとしたら
お尋ねが届いたら、まず回答期限と照会内容を確認し、資料をそろえる前に提出しないことです。期限は多くの場合、税務署への連絡で延長の相談ができます。その数日の猶予の中で、不明点がある項目だけでも税理士に相談しておけば、回答内容の精度が大きく変わります。放置も、焦った適当な回答も、どちらも税務調査に発展するリスクを高めることを覚えておいてください。
💬 個別のご相談は初回無料相談で承っています → 税務顧問サービスの詳細はこちら
関連記事
税理士法人グランサーズ所属の公認会計士・税理士、BackofficeForce株式会社 代表取締役CEO。中小企業オーナーの税務・資金繰り・銀行対応から経営判断までを一体で支援。YouTube「社長の資産防衛チャンネル」で情報発信を行う。
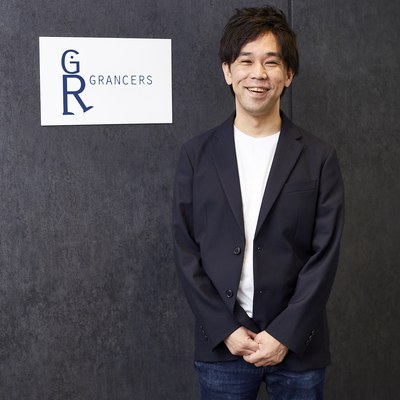
税理士法人グランサーズ所属の公認会計士・税理士、BackofficeForce株式会社 代表取締役CEO。数字の裏にある経営判断を重視し、中小企業オーナーの税務・資金繰り・銀行対応を支援。YouTube「社長の資産防衛チャンネル」で、経営者に向けて税務とお金の知識を発信しています。